
00:00:00


Tribunal define que receitas tributárias devem ser consideradas pelo valor bruto sem dedução do Fundeb
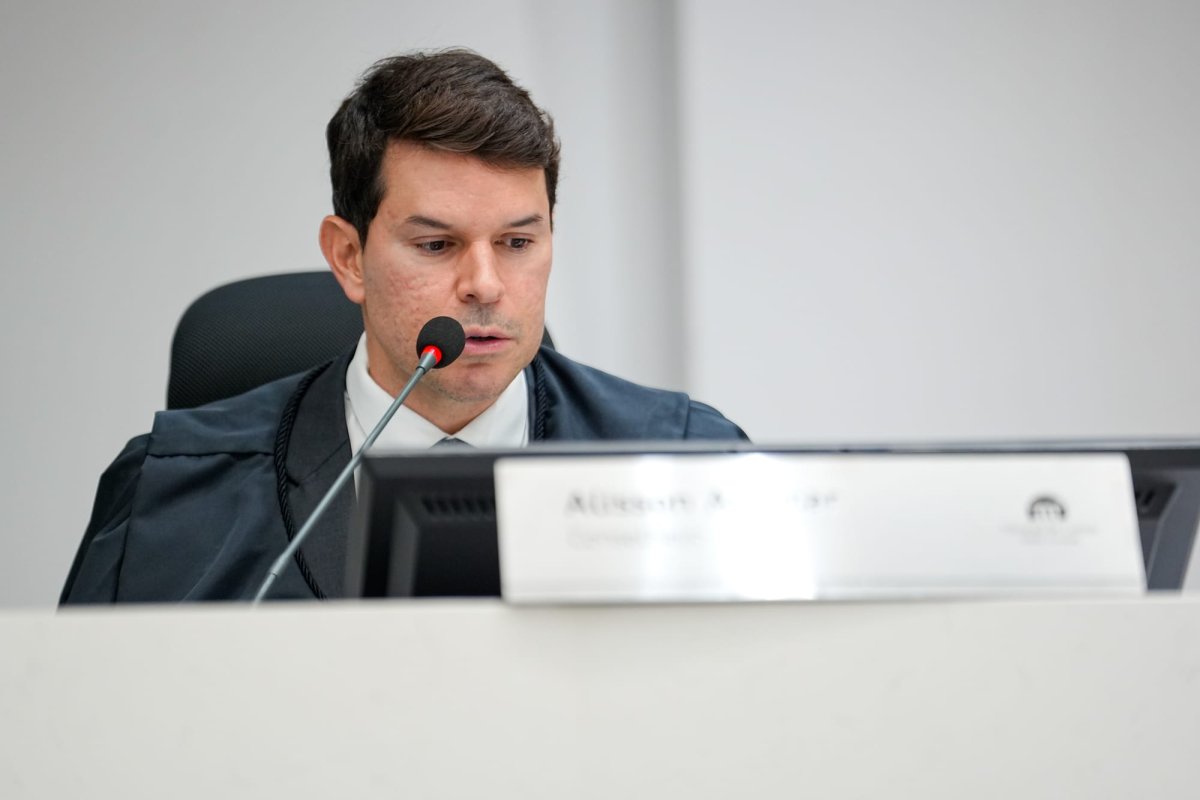
O Tribunal de Contas de Mato Grosso (TCE-MT) definiu orientação inovadora quanto ao cálculo do duodécimo destinado às Câmaras Municipais. A decisão estabelece que receitas tributárias e transferências constitucionais devem ser consideradas pelo valor integral, sem que sejam deduzidos os valores repassados ao Fundeb. O pronunciamento foi elaborado pelo conselheiro Alisson Alencar e aprovado pelo Plenário da Corte, respondendo a questionamento formal da Câmara de Nossa Senhora do Livramento. A nova diretriz passa a vigorar imediatamente após a publicação da decisão, mas não alcança períodos fiscais já finalizados.
Na fundamentação de seu voto, o relator ressaltou que a orientação recém-fixada guarda maior conformidade com os princípios constitucionais que regem a apuração dos limites orçamentários municipais. Além disso, o entendimento promove alinhamento entre a jurisprudência do Tribunal com as normas gerais de direito financeiro e com as interpretações sedimentadas pelo Supremo Tribunal Federal, consolidando assim uma compreensão mais uniforme sobre o tema.
A composição da base de cálculo do duodécimo segue diretrizes claras conforme o novo posicionamento institucional. As transferências constitucionais e as receitas tributárias municipais, compreendendo a cota-parte do ICMS, IPVA, ITR, FPM e IPI-Exportação, devem ser registradas contabilmente pelo seu valor integral e bruto, sem qualquer abatimento das parcelas designadas para o Fundeb. Paralelamente, as receitas procedentes do próprio Fundeb, inclusive a complementação proporcionada pela União, bem como as transferências voluntárias direcionadas à saúde, não compõem essa base de cálculo, conforme esclarecimentos prestados pelo conselheiro relator.
O Tribunal determinou ainda a revogação imediata da Resolução de Consulta nº 24/2013, que permitia a exclusão das verbas do Fundeb do cálculo em questão. Simultaneamente, ordenou a atualização da redação do Acórdão nº 543/2006, readequando os procedimentos metodológicos adotados pela instituição ao novo entendimento que passa a vigorar. A decisão repousa sobre o princípio da segurança jurídica, razão pela qual não retroage a exercícios já encerrados e finalizados.
A deliberação reflete também a convergência de opiniões entre diversos órgãos técnicos e consultivos do TCE-MT. O parecer da Secretaria-Geral de Controle Externo (Segecex), o posicionamento da Secretaria de Normas, Jurisprudência e Consensualismo (SNJur), as recomendações da Comissão Permanente de Normas, Jurisprudência e Consensualismo (CPNJur) e o parecer do Ministério Público de Contas (MPC) convergiram para a mesma conclusão. O Plenário da Corte aprovou a matéria por unanimidade, demonstrando coesão institucional na definição dessa importante orientação para os municípios mato-grossenses.
Conteúdo/ODOC - O deputado Max Russi (Podemos), atual presidente da Assembleia Legislativa de Mato Grosso, anunciou sua intenção d...
Durante o primeiro turno das Eleições 2026, realizado no domingo (4), a Polícia Federal desenvolveu extensas operações em Mato Grosso voltadas ao c...
O Tribunal de Contas de Mato Grosso emitiu orientação aos gestores municipais para que acelerem, durante o ano de 2026, os procedimentos de identif...
© Copyright 2022, Todos os direitos reservados



Faça um comentário // Expresse sua opinião...
Veja os últimos Comentários